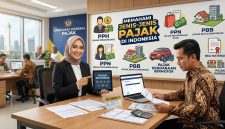


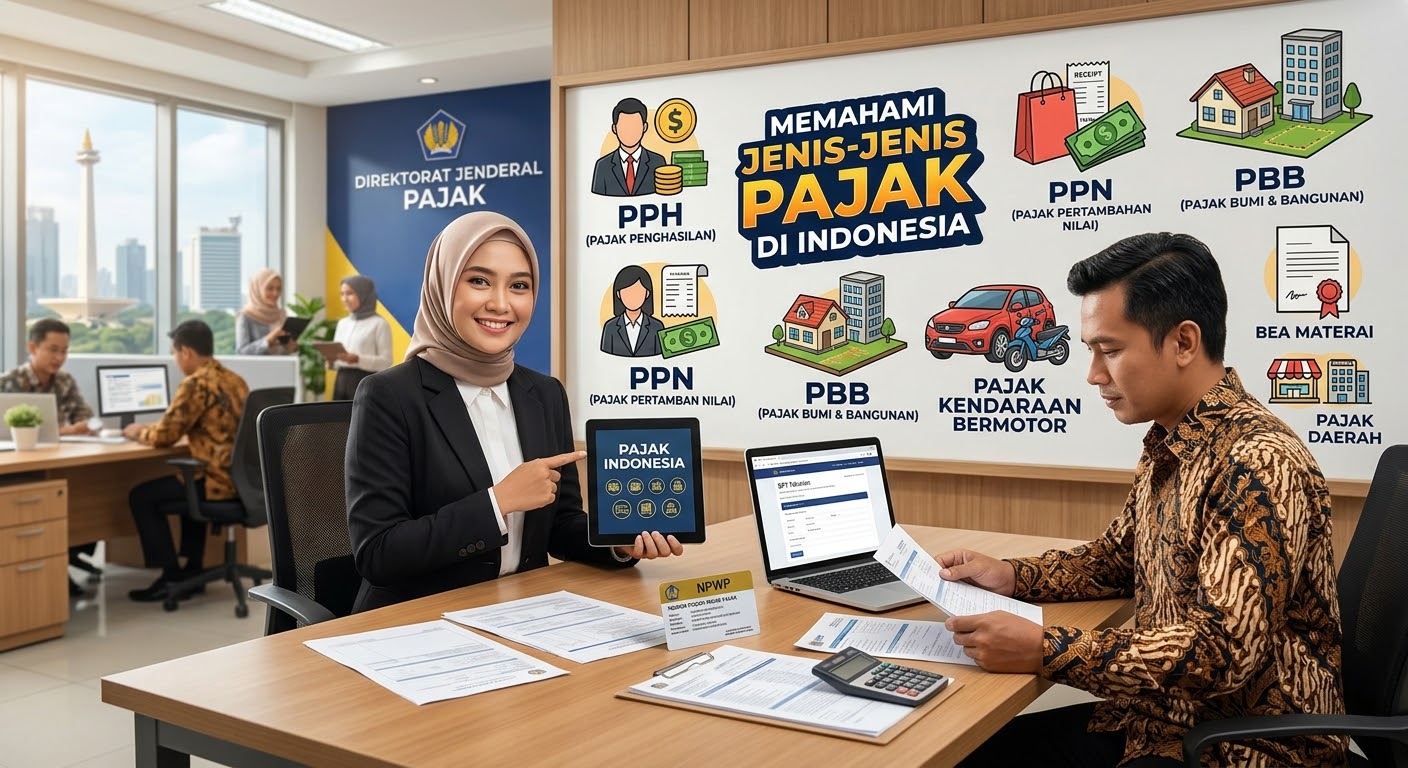
KANAL EKONOMI – Belakangan ini isu pajak ramai dibahas warga net di berbagai platform media sosial dan tahukan kamu ada berapa jenis pajak di Indonesia. Dari berbagai sumber yang dihimpun, Indonesia memiliki 22 jenis pajak dan 18 jenis retribusi daerah berdasarkan UU No. 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD). Pajak bersifat wajib dan tidak memberikan imbalan langsung kepada wajib pajak, sedangkan retribusi dipungut karena masyarakat atau pelaku usaha menerima layanan, izin atau pemanfaatan fasilitas tertentu dari pemerintah daerah.
Pajak Pusat ada 6 Jenis
Pajak pusat dikelola oleh Direktorat Jenderal Pajak dan menjadi sumber utama penerimaan negara antara lain,
Pajak Penghasilan (PPh) dikenakan atas penghasilan yang diterima atau diperoleh wajib pajak, baik orang pribadi maupun badan. Sumber penghasilannya mencakup gaji, usaha, investasi, sewa, royalti, dan keuntungan penjualan aset.
Pajak Pertambahan Nilai (PPN) dikenakan atas konsumsi barang dan jasa di dalam negeri serta impor barang. Pada umumnya, PPN dibayar konsumen melalui harga barang atau jasa, lalu disetorkan oleh pelaku usaha kepada negara.
Pajak Penjualan atas Barang Mewah (PPnBM) dikenakan atas penjualan barang yang dikategorikan mewah, seperti kendaraan tertentu atau barang dengan nilai tinggi. Pajak ini bersifat selektif dan biasanya ditambahkan setelah PPN.
Bea Meterai adalah pajak atas dokumen tertentu sebagai bukti adanya perbuatan hukum, seperti perjanjian, akta, kuitansi dan surat berharga. Fungsi utamanya adalah sebagai alat bukti dan pengendalian administrasi dokumen.
Pajak Bumi dan Bangunan Sektor Tertentu tetap menjadi pajak pusat untuk sektor perkebunan, perhutanan, dan pertambangan. Berbeda dengan PBB-P2 yang menjadi pajak kabupaten/kota, pajak ini menyangkut pemanfaatan lahan dan aktivitas sektor berbasis sumber daya alam.
Pajak Karbon dikenakan atas emisi karbon yang memiliki dampak negatif terhadap lingkungan. Tujuannya bukan hanya menambah penerimaan negara, tetapi juga mendorong pelaku ekonomi mengurangi emisi dan beralih ke kegiatan yang lebih ramah lingkungan.
Pajak Provinsi ada 7 Jenis
Pajak provinsi dipungut pemerintah provinsi dan umumnya berkaitan dengan kendaraan, sumber daya alam serta produk tertentu.
Pajak Kendaraan Bermotor (PKB) dikenakan atas kepemilikan atau penguasaan kendaraan bermotor. Besarannya umumnya mempertimbangkan jenis kendaraan, bobot dan nilai jual kendaraan.
Bea Balik Nama Kendaraan Bermotor (BBNKB) dikenakan saat terjadi peralihan kepemilikan kendaraan, misalnya karena jual beli, hibah atau warisan.
Pajak Alat Berat (PAB) dikenakan atas alat berat yang digunakan atau dimiliki di wilayah provinsi, seperti alat konstruksi, tambang atau pelabuhan.
Pajak Bahan Bakar Kendaraan Bermotor (PBBKB) dikenakan atas penjualan bahan bakar kendaraan bermotor. Pajak ini berkaitan langsung dengan penggunaan energi transportasi.
Pajak Air Permukaan (PAP) dikenakan kepada pihak yang memperoleh atau menggunakan air dari sumber permukaan, seperti sungai, danau atau waduk, untuk kegiatan usaha.
Pajak Rokok dikenakan atas penjualan rokok yang diproduksi atau didistribusikan di wilayah provinsi. Selain menjadi penerimaan daerah, pajak ini juga menjadi instrumen pengendalian konsumsi rokok.
Opsen Pajak Mineral Bukan Logam dan Batuan adalah tambahan pajak yang dipungut provinsi atas Pajak MBLB yang dipungut kabupaten/kota.
Pajak Kabupaten/Kota ada 9 Jenis
Pajak kabupaten/kota lebih dekat dengan aktivitas ekonomi, properti, dan pemanfaatan sumber daya di wilayah setempat.
PBB Perdesaan dan Perkotaan (PBB-P2) dikenakan atas kepemilikan atau penguasaan tanah dan bangunan. Objeknya mencakup rumah, ruko, gedung, lahan, dan bangunan lain di wilayah kabupaten/kota.
Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) dikenakan atas perolehan hak atas tanah dan bangunan, misalnya melalui jual beli, hibah, warisan atau pemasukan dalam perseroan.
Pajak Barang dan Jasa Tertentu (PBJT) menggantikan beberapa pajak lama seperti pajak hotel, restoran, hiburan dan parkir. Objeknya adalah barang dan jasa tertentu yang dikonsumsi masyarakat, termasuk layanan perhotelan, restoran, hiburan dan parkir.
Pajak Reklame dikenakan atas kegiatan pemasangan atau penayangan reklame, seperti papan iklan, spanduk, video dan media promosi lainnya.
Pajak Air Tanah dikenakan atas pengambilan atau pemanfaatan air tanah, umumnya untuk keperluan industri, usaha atau kegiatan non-rumah tangga.
Pajak Mineral Bukan Logam dan Batuan (Pajak MBLB) dikenakan atas kegiatan pemanfaatan mineral bukan logam dan batuan, seperti pasir, kerikil, batu dan tanah liat.
Pajak Sarang Burung Walet dikenakan atas kegiatan pengambilan atau pemanfaatan sarang burung walet.
Opsen PKB adalah tambahan pajak provinsi yang dipungut bersama PKB, dengan hasilnya dibagi antara provinsi dan kabupaten/kota.
Opsen BBNKB juga merupakan tambahan atas BBNKB dan menjadi hak pungut kabupaten/kota.
Retribusi Daerah ada 18 Jenis
Retribusi daerah berbeda dari pajak karena wajib retribusi menerima layanan, izin, atau fasilitas tertentu secara langsung. UU HKPD menyederhanakan retribusi dari 32 menjadi 18 jenis.
Retribusi Jasa Umum ada 5 Jenis
Pelayanan kesehatan dipungut atas layanan kesehatan tertentu yang diselenggarakan pemerintah daerah, seperti pemeriksaan atau tindakan medis tertentu. Pelayanan kebersihan dipungut atas layanan pengelolaan kebersihan atau persampahan tertentu. Pelayanan parkir di tepi jalan umum dipungut atas penggunaan area parkir di tepi jalan umum. Pelayanan pasar dipungut dari pedagang atau pengguna fasilitas pasar milik daerah. Pengendalian lalu lintas dipungut atas layanan pengaturan atau pengendalian lalu lintas tertentu.
Retribusi Jasa Usaha ada 10 Jenis
Penggunaan kaya alam dipungut atas pemanfaatan sumber daya alam milik daerah. Objek wisata dipungut dari pengunjung objek wisata milik daerah, sedangkan tempat rekreasi dipungut atas penggunaan fasilitas rekreasi milik daerah. Penyelenggaraan tempat umum dipungut atas penggunaan fasilitas umum tertentu. Penyelenggaraan tempat penginapan dipungut atas layanan atau fasilitas penginapan milik daerah. Penyelenggaraan perdagangan dipungut atas pemanfaatan fasilitas perdagangan milik daerah. Penyelenggaraan industri dipungut atas pemanfaatan fasilitas industri milik daerah. Penyelenggaraan usaha perkantoran dipungut atas pemanfaatan fasilitas perkantoran milik daerah. Penyelenggaraan usaha tempat pembuangan akhir sampah dipungut atas layanan TPA tertentu. Terakhir, penggunaan aset daerah dipungut atas pemanfaatan aset daerah, misalnya sewa bangunan atau lahan milik pemerintah daerah.�
Retribusi Perizinan Tertentu ada 3 Jenis
Persetujuan bangunan gedung dipungut atas penerbitan persetujuan untuk pembangunan atau pemanfaatan bangunan. Penggunaan tenaga kerja asing dipungut atas perizinan penggunaan tenaga kerja asing oleh perusahaan di daerah. Pengelolaan pertambangan rakyat dipungut atas izin atau kegiatan pengelolaan pertambangan rakyat.
Pungutan Lain ada Bea, Cukai, dan PNBP
Selain pajak dan retribusi, pemerintah pusat juga melakukan pungutan melalui bea, cukai dan Penerimaan Negara Bukan Pajak (PNBP). Pemerintah pusat berwenang memungut pajak, bea cukai, dan PNBP, sedangkan pemerintah daerah memungut pajak daerah dan retribusi daerah.
Bea umumnya berkaitan dengan kegiatan impor dan ekspor barang lintas batas negara. Cukai dikenakan atas barang tertentu yang konsumsinya perlu dikendalikan, seperti tembakau dan minuman beralkohol. Sementara itu, PNBP berasal dari penerimaan selain pajak dan bea cukai, misalnya penerimaan dari pemanfaatan kekayaan negara, jasa pemerintah atau denda administrasi tertentu.
Perbedaan Utama
Pajak dipungut berdasarkan kewajiban hukum atas penghasilan, barang, jasa atau objek tertentu, tanpa adanya imbalan langsung dari negara kepada wajib pajak. Retribusi dipungut karena wajib retribusi menerima layanan, izin atau pemanfaatan fasilitas daerah secara langsung. Adapun bea, cukai dan PNBP merupakan pungutan pemerintah pusat yang memiliki dasar hukum dan objek tersendiri di luar penggolongan 22 jenis pajak dalam UU HKPD.
Secara keseluruhan, jika hanya menghitung pajak dan retribusi yang secara eksplisit diatur UU HKPD, totalnya adalah 40 jenis pungutan, yakni 22 pajak dan 18 retribusi. Namun jika memasukkan bea, cukai dan PNBP, cakupan pungutan negara menjadi lebih luas karena masing-masing memiliki dasar hukum dan objek pungutan tersendiri.
Penulis : Achmad Udin
Editor : MAD